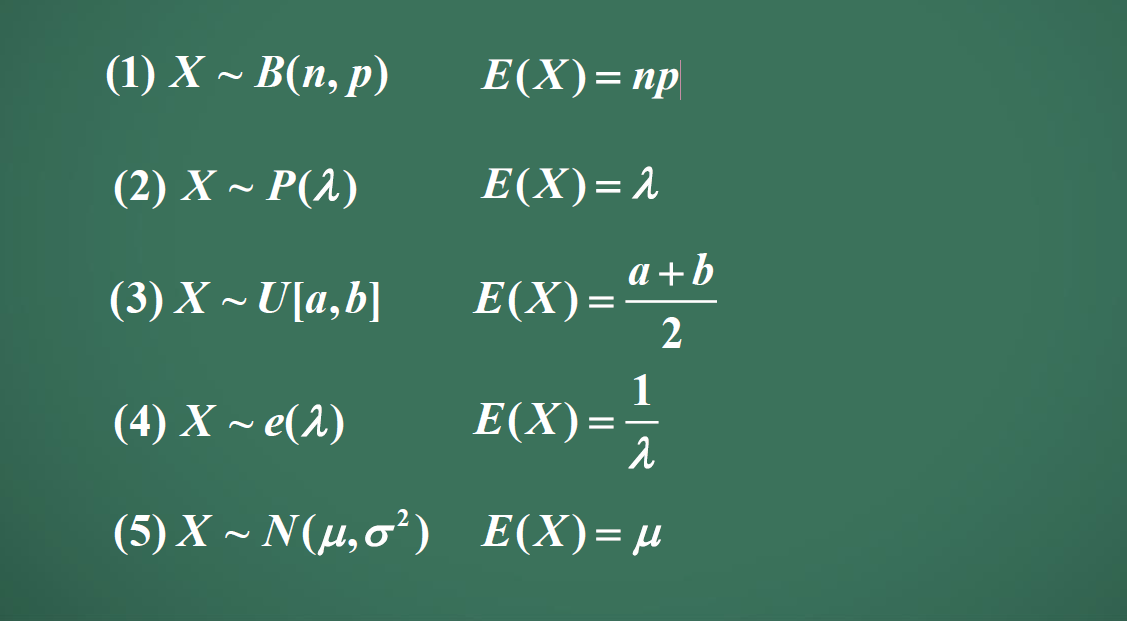
Skip to content

《概率论与数理统计》课程的知识点整理。

[TOC]

样本空间和概率 ​

集合论描述的样本空间和随机事件 ​

样本空间与随机事件 ​

  • **样本点:**随机试验的一种可能的结果, 用ω表示。

  • 样本空间: 一个随机试验所有的样本点的集合, 用Ω表示。

  • **随机事件:**样本空间Ω的一个子集叫做随机事件, 简称事件, 常用大写字母A、B、C..表示。

如"掷一次骰子, 观察出现的点数"这个随机试验中, 1、2、3、4、5、6都是样本点, 而样本空间为{1,2,3,4,5,6}

设事件A: 掷出奇数点。 则A包含了1, 3, 5这三个样本点, A={1,3,5}

事件的关系(集合的运算) ​

  • A的逆事件: A―, A不发生

  • A是B的子事件: A⊂B, A发生一定导致B发生

  • A和B的和事件: A∪B, A或B发生

    • 多个事件的和事件: ⋃i=1nAi, n个事件中至少一个发生
  • A和B的积事件: A∩B or AB, A和B同时发生

    • 多个事件的积事件: ⋂i=1nAi, n个事件同时发生
  • A和B的差事件: A−B, A发生而B不发生

  • A和B是互斥事件:A∩B=∅ , A和B不能同时发生

  • A和B是对立事件: A∩B=∅ & A∪B=Ω, A、B不同时发生, 但必有一个发生

事件的运算 ​

  • 交换律
  • 结合律
  • 分配律
  • 德摩根定理:
    • ⋂i=1nAi―=⋃i=1nAi―
    • ⋃i=1nAi―=⋂i=1nAi―

概率与概率模型 ​

概率公理 ​

用P(A)表示事件A的概率

  • 非负性: P(A)≥0
  • 可加性: 若A和B是互斥事件, 则P(A∪B)=P(A)+P(B)
  • 归一化: P(Ω)=1

概率的常用性质 ​

  • P(A)=1−P(A―)
  • 减法公式: P(A−B)=P(A)−P(AB)
  • 广义加法公式: P(A∪B)=P(A)+P(B)−P(AB)

古典概型(离散模型) ​

若样本空间由有限个样本点组成, 且由每个样本点组成的事件(基本事件)的概率相等,

有

P(A)=A事件包含的样本点个数样本点总数

如上面的“掷骰子试验”就是一个古典概型,

事件A"掷出奇数"的概率P(A)=36=12

几何概型(连续模型) ​

若试验的样本空间是一个连续集合,其相应的概率律与离散情况有很大的差别.在离散情况下,用基本事件的概率就可以确定概率律,但连续情况却不同.

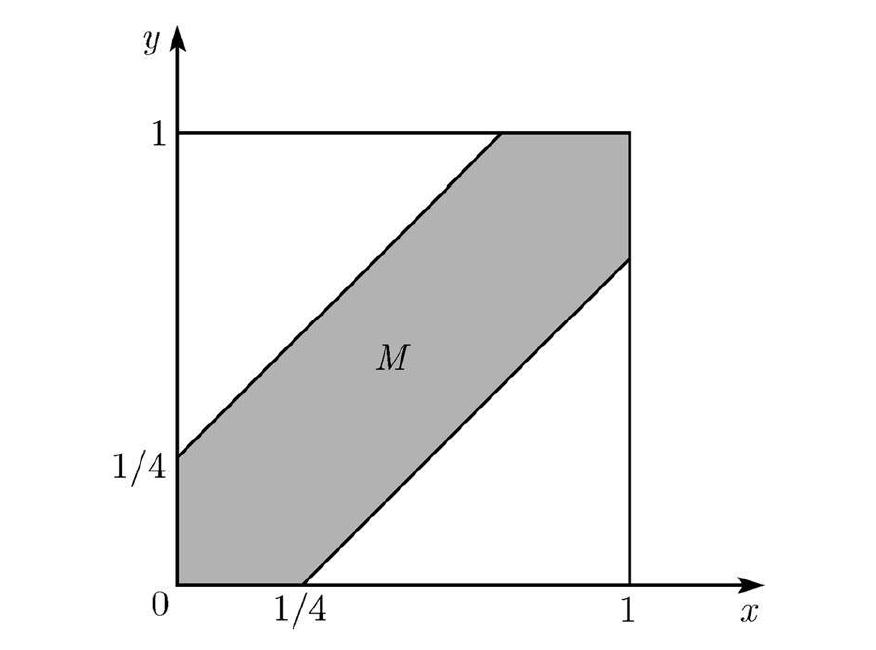
罗密欧和朱丽叶约定在某时刻见面,而每个人到达约会地点的时间都会有延迟,延迟时间在0~1小时.第一个到达约会地点的人会在那儿等待15分钟,等了15分钟后,若对方还没有到达约会地点,先到者会离开约会地点.问他们能够相会的概率有多大?

考虑直角坐标系的单位正方形Ω=[0,1]×[0,1] .正方形中的每个点的两个坐标分别代表他们可能的延迟时间.每个点都可以是他们的延迟时间,而且是等可能的.由于等可能性的特点,我们将 Ω的子集出现的概率定义为这个子集的面积.这个概率律满足三条概率公理.罗密欧和朱丽叶能够相会的事件可用下图中阴影部分表示.它的概率等于7/16.

条件概率 ​

在事件B已发生的基础上, 求事件A发生的概率. 这个概率就叫做B发生之下A的条件概率, 记为P(A|B).

条件概率定义:

P(A|B)=P(AB)P(B)

全概率公式和贝叶斯公式 ​

全概率公式

若事件A1,A2,...,An构成样本空间Ω的一组划分, 则对于任意事件B, 有:

P(B)=∑i=1nP(Ai∩B)=∑i=1nP(B|Ai)P(Ai)

全概率定理是与著名的贝叶斯准则联系在一起的.贝叶斯准则将形如P(A|B)的条件概 率与形如P(B|A)的条件概率联系起来.

贝叶斯公式

若事件A1,A2,...,An构成样本空间Ω的一组划分, 且对于所有每一个i, 满足P(i)>0, 则对于任意满足P(B)>0的事件B, 有

P(Ai|B)=P(AiB)P(B)=P(B|Ai)P(Ai)∑j=1nP(B|Aj)P(Aj)

根据以往的记录,某种诊断肝炎的试验有如下效果:对肝炎病人的试验呈阳性的概率为0.95;非肝炎病人的试验呈阴性的概率为0.95.对自然人群进行普查的结果为:有千分之五的人患有肝炎.现有某人做此试验结果为阳性,问此人患有肝炎的概率为多少?

解:

设事件A: 患有肝炎, 事件B: 试验结果为阳性.

由题中信息可知, P(B|A)=0.95, P(B―|A―)=0.95, P(A)=0.005

要求的也就是P(A|B), A与A―构成了一组划分, 由贝叶斯公式

P(A|B)=P(A)P(B|A)P(B|A)P(A)+P(B|A―)P(A―)=0.005×0.950.005×0.95+(1−0.005)×(1−0.95)≈0.0872

独立性 ​

对于事件A、B, 若满足P(AB)=P(A)P(B), 则称A、B相互独立。

当满足P(A)>0 且P(B)>0时, A和B相互独立⟺A和B不互斥, A和B互斥⟺A和B不相互独立。

多个事件的独立性

若从n个事件{A1,A2,...,An}中任取m(m≥2)个事件{Ai1,Ai2,...,Aim}, 都有P(Ai1Ai2...Aim)=P(Ai1)P(Ai2)...P(Aim), 则称这n个事件是相互独立的。

如A,B,C若相互独立, 当且仅当:

P(ABC)=P(A)P(B)P(C)P(AB)=P(A)P(B)P(AC)=P(A)P(C)P(BC)=P(B)P(C)

若A,B相互独立, 则A和B―、A―和B、A―和B―都相互独立。

伯努利概型 ​

设试验E只有两种可能的结果A和A―, , 将E独立地重复进行n次,这称这一系列重复的独立试验为n重伯努利试验或n重伯努利概型.

定理: 设P(A)=p,P(A―)=1−p, 则n次试验中, 事件A恰好发生k次的概率为:

Pn(k)=Cnkpk(1−p)n−k, (k=0,1,2,...,n)

离散随机变量 ​

随机变量 ​

在实际中, 随机试验的每一个样本点往往可以用数值来表示, 样本点和数值的映射被称为随机变量, 记为X。从数学上讲, 随机变量 是试验结果的实值函数, 也就是说, 对于每一个样本点ω, 都有数值X(ω)与之对应.

举个例子, 连续抛掷一枚硬币共5次,在这个试验中正面出现的次数是一个随机变量X, X的取值范围为1,2,3,4,5.

然而作为试验结果的长度为5的正面和反面的序列却不能作为随机变量,因为它对于一个试验结果没有给出一个明显的数值.

离散随机变量 ​

若一个随机变量的值域(随机变量的取值范围)为一个有限集合或最多为可数无限集合,则称这个随机变量为离散的.

离散随机变量有如下特点:

  • 离散随机变量是试验结果的一个实值函数,但是它的取值范围只能是有限多个值或可数无限多个值;
  • 一个离散随机变量有一个分布列,它对于随机变量的每一个取值, 给出一个概率;
  • 离散随机变量的函数也是一个离散随机变量, 它的分布列可以从原随机变量的分布列得到.

分布列 ​

使用离散随机变量可以方便的描述基本事件, 基本事件{ω}等同于{X=X(ω)}, 设x=X(ω), 则随机变量X等于x的概率记为:PX(x).

离散随机变量取每个值时的概率是随机变量的最重要的特征, 描述这一特征的函数或图表就是其分布列。

如,设X为将硬币独立地抛两次的试验中, 正面向上的次数。

则X的分布列为

x012PX(x)141214

对于分布列, 有∑xPX(x)=1

01分布 ​

当离散随机变量X只有两种可能的取值时, 我们称X是01分布, 或X是伯努利随机变量。

x01PX(x)1−pp

二项分布 ​

在伯努利概型中, 设X为n次试验中A发生的次数(P(A)=p), 则有分布列PX(x)=Cnxpx(1−p)n−x, 称X是参数为(n,p)的二项分布, 记作X∼B(n,p)。

几何分布 ​

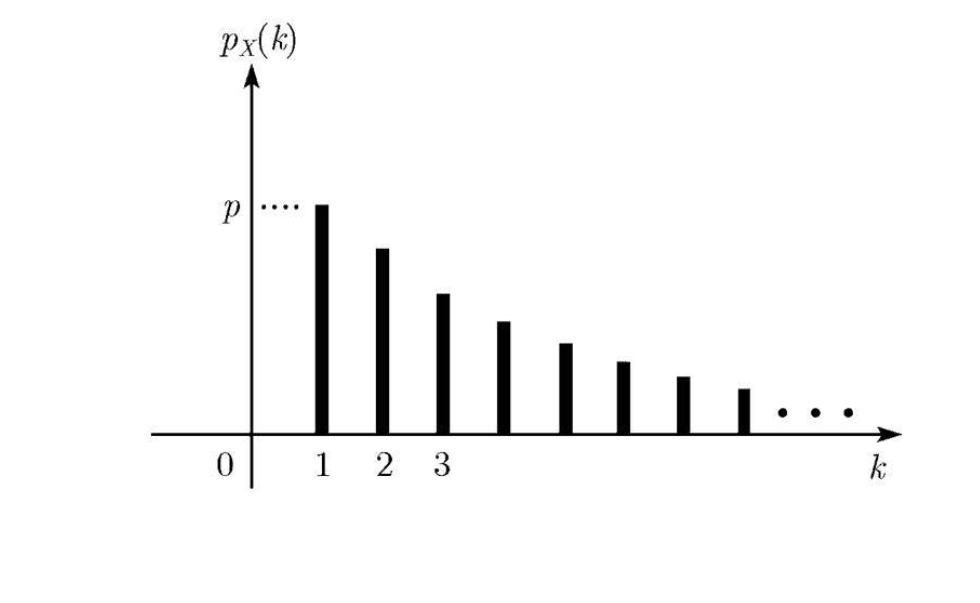
在连续抛掷硬币的试验中, 每次抛掷, 正面出现的概率为 p ,反面出现的概率为 1-p, 而且各次抛掷是相互独立的.令 X 为连续地抛掷一枚硬币, 直到第一次出现正面所需要抛掷的次数. X 就称为几何随机变量.前 k-1 次抛掷的结果为反面向上, 第 k 次抛掷的结果为正面向上的概率为(1−p)k−1p . 因此 X 的分布列为PX(k)=(1−p)k−1p, k=1,2,3,..

image-20230303212728760

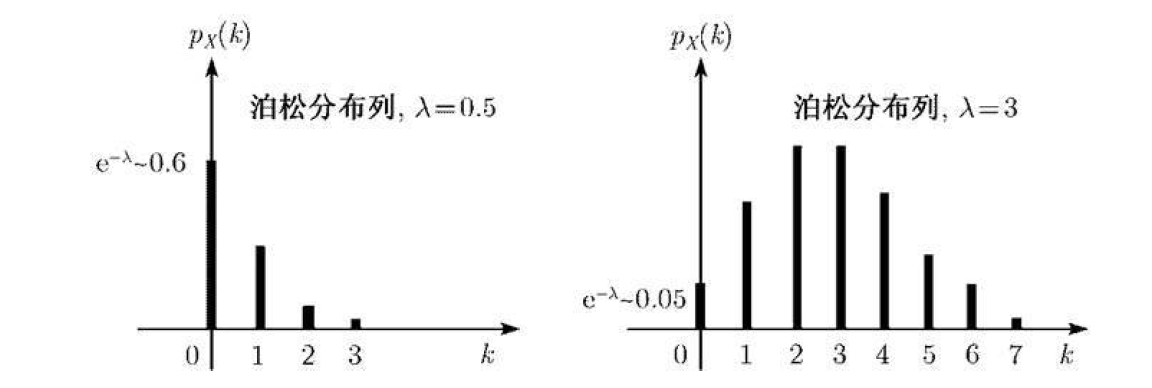
泊松分布 ​

若随机变量X的分布列满足:

PX(k)=λkk!e−λ, k=0,1,2,3,...

则称X服从参数λ的泊松分布。


高数二知识补充 ​

高数二补充

∑0∞λkk!=eλ

image-20230303213941942

连续随机变量 ​

分布函数 ​

设X为一随机变量, x是任意实数, 则X的分布函数FX(x)=PX(X≤x),−∞≤x≤+∞, 分布函数简写为CDF

密度函数 ​

设随机变量X分布函数为FX(x), 若非负函数f(x)满足FX(x)=∫−∞xf(x)dx, 则f(x)被称为X的密度函数, X被称为连续型随机变量。

密度函数简写为PDF

密度函数的性质

  • 非负性, f(x)≥0
  • 归一性, ∫−∞+∞f(x)dx=1
  • 对于任意实数a,b(a<b), 有P(a<X≤b)=FX(b)−FX(a)=∫abf(x)dx
  • f(x)的大小并不代表X取x的概率, 但f(x)越大, X在x附近取值的概率也就越大
  • 若f(x)在x处连续, 则有f(x)=dFXdx

连续随机变量的性质 ​

对于连续型随机变量X, 有

  • X的分布函数FX(x)连续
  • P(X=x)=∫xxf(x)dx=0, 所以对于连续型随机变量, 其在某一点上的取值概率没有意义, 我们更多关心其在区间内的取值概率.

正态分布 ​

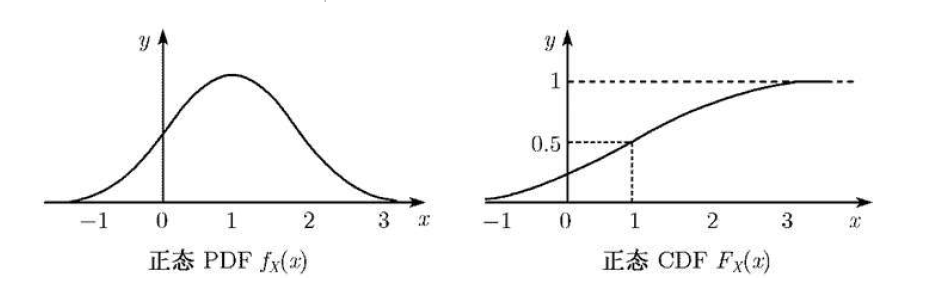
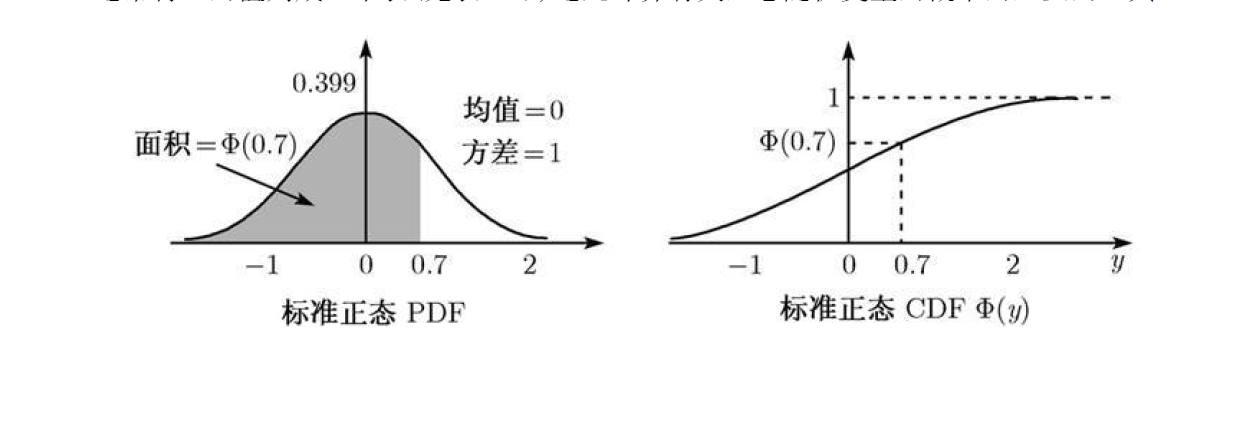
当一个随机变量X被称为正态分布时, 它的概率密度有如下格式:

f(x)=12πσe−(x−μ)22σ2

随机变量X服从随机分布式, 简写为X∼N(μ,σ2)

image-20230316082220452

正态分布特点

  • 正态分布曲线呈钟形, 且关于x=μ对称, 再x=u处达到最大值
  • x=μ±σ为曲线的拐点
  • limx→∞f(x)=0, 所以x轴为正态分布的水平渐近线
  • 正态分布的均值为μ, 方差为σ2
  • 线性变换后随机变量的正态性保持不变, 如随机变量Y=aX+b, 均值为aμ+b, 方差为a2σ2

标准正态分布

当μ=0,σ=1时, 称X满足标准正态分布, 记为X∼N(0,1)

image-20230316085903256

标准正态分布的性质

若随机变量X∼N(0,1), 则

  • FX(−x)=1−FX(x)(利用标准正态分布关于y轴对称的特点)
  • 如何正态分布都可以通过线性变换转换为标准正态分布. 设X为任意一正态随机变量, 令Y=X−μσ, Y显然为正态随机变量.

二维随机变量(多个随机变量的联合分布) ​

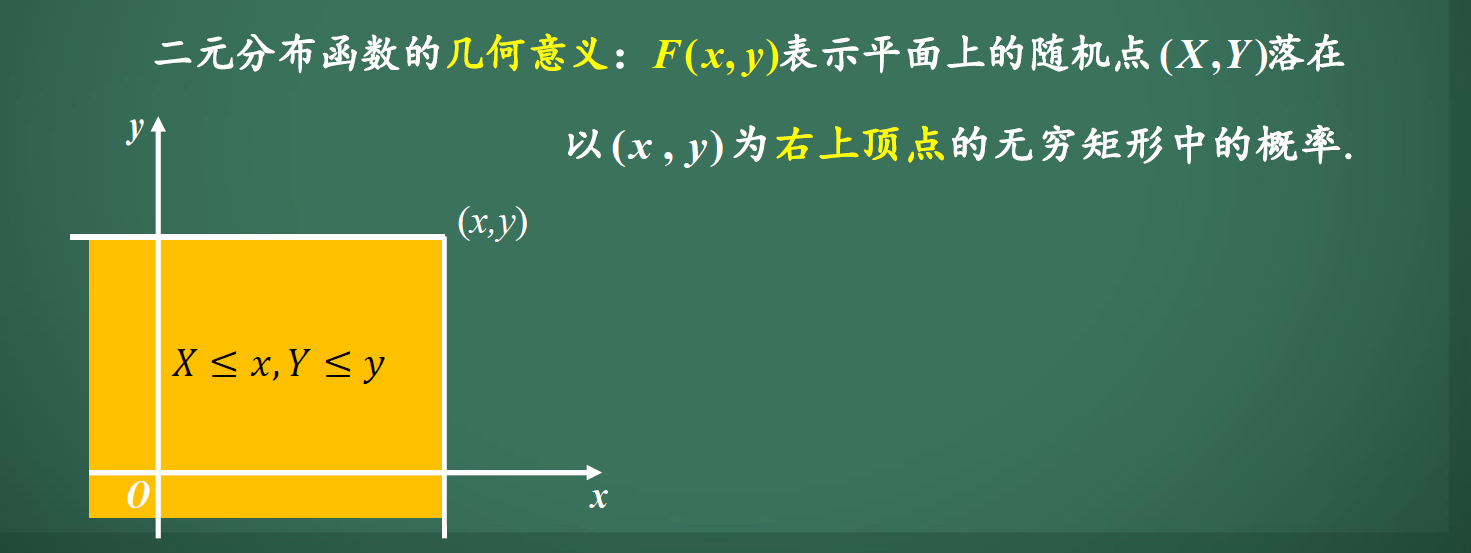
二维随机变量的分布函数

定义F(x,y)=P(X≤x,Y≤y)为二维随机变量(X,Y)的分布函数。

image-20230423170030246

二维随机变量分布函数的性质

  • 0≤F(X,Y)≤1
  • F(−∞,−∞)=0,F(+∞,+∞)=1
  • 对于固定的值x,y, 有F(−∞,y)=0,F(x,−∞)=0

和分布的卷积公式 ​

设随机变量X,Y相互独立, 密度函数为fX(x),fY(y), 设$Z = X + Y $则

fZ(z)=∫−∞+∞fX(x)fY(z−y)dx

边缘分布 ​

定义 ​

二维随机变量(X,Y)通常使用分布函数F(x,y)来描述其本质特征, 而其中单个随机变量X或Y, 也可以用相应的分布函数FX(x)或FY(y)单独描述。由单个X或Y确定的分布就称为边缘分布。

公式 ​

对于二维离散型随机变量(X,Y), P(X=xi)=∑1nP(xi,yi)


对于二维连续型随机变量(X,Y)。

FX(x)=P(X≤x)=P{X≤x,Y<+∞}=F(x,+∞)

所以, 关于X的边缘分布函数为

FX(x)=∫−∞xdx∫−∞+∞f(x,y)dy

关于X的边缘密度函数为

fX(x)=ddxFX(x)=∫−∞+∞f(x,y)dy

数字特征 ​

数学期望 ​

定义 ​

离散型

EX=∑1∞xipi

连续型

EX=∫−∞+∞xf(x)dx

已知X的分布, 求E[g(X)] ​

离散型

EX=∑1∞g(xi)pi

连续型

EX=∫−∞+∞g(x)f(x)dxE[g(X,Y)]=∫−∞+∞∫−∞+∞g(x,y)f(x,y)dxdy

性质 ​

  • 对于k为常数, E(kX)=kE(X)
  • 对任意随机变量X, Y, 有E(X+Y)=EX+EY
  • 对于相互独立的两个随机变量X, Y, 有E(XY)=E(X)E(Y)

常见分布的数学期望 ​

image-20230425135438938

方差 ​

定义 ​

D(X)=E[X−E(X)]2orD(X)=E(X2)−E(X)2

D(X)是刻画X取值分散程度的一个量.

若X的取值比较集中,则方差D(X)较小, E(X)作为随机变量的代表性好;

若X的取值比较分散,则方差D(X)较大, E(X)作为随机变量的代表性差.

标准差

称D(X)为X的标准差.

性质 ​

  • 若c为常数, 则D(c)=0
  • 若k为常数, 则D(kX)=k2D(X)
  • 对于任意随机变量X,Y, 有D(X±Y)=D(X)+D(Y)±2E{[X−E(X)][Y−E(Y)]}
  • 对于相互独立的两个随机变量X, Y, 有D(X±Y)=D(X)+D(Y)

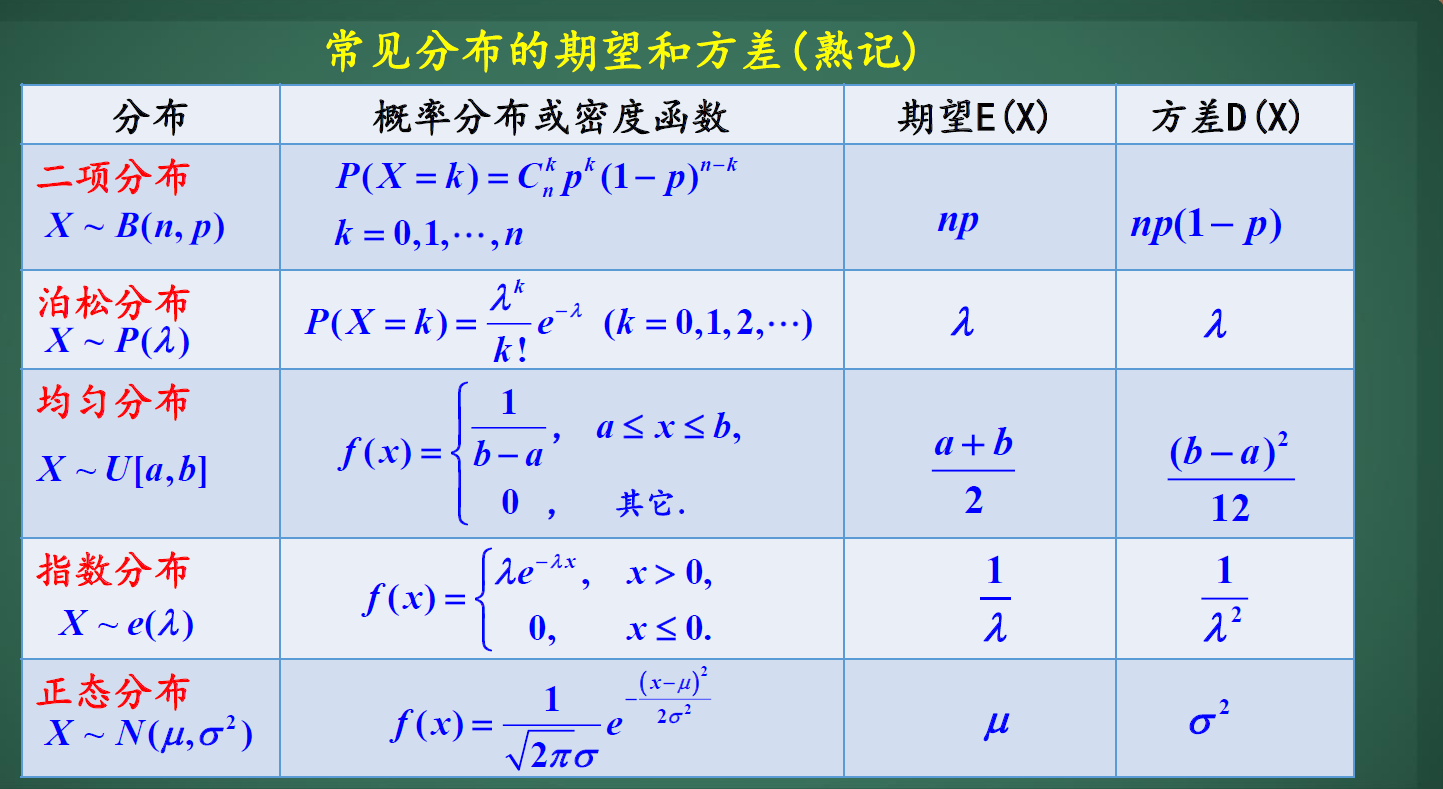
常见分布的方差 ​

image-20230425140516258

大数定律 ​

切比雪夫不等式 ​

设随机变量X的数学期望E(X)和方差D(X)都存在, 则∀ε>0, 有

P{|X−EX|≥ε}≤D(X)ε2orP{|X−EX|<ε}≥1−D(X)ε2

参数估计与假设检验 ​

总体和样本 ​

总体: 统计问题研究对象的全体

个体:总体中的每一个成员


样本 ​

设X1,X2,...,Xn是取自总体X的的一组样本, 且满足

  • X1,X2,...,Xn相互独立
  • X1,X2,...,Xn与X同分布

则称X1,X2,...,Xn是容量为n的简单随机样本(简称样本).

样本观测值: 对样本的观察值, 记作x1,x2,...,xn

统计量与样本矩 ​